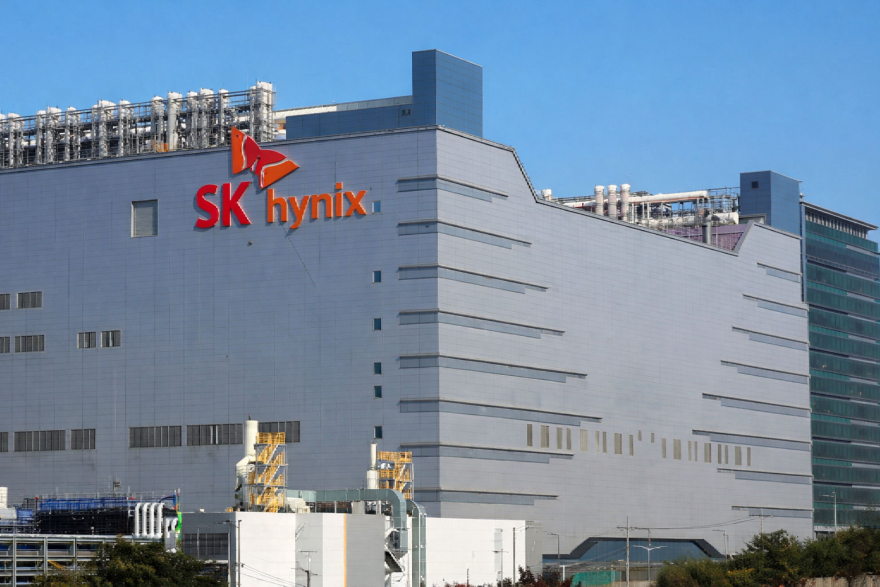
키움증권이 SK하이닉스의 올해 영업이익 전망치를 170조 원으로 상향 조정하고 목표주가를 기존 110만 원에서 130만 원으로 올렸다. 투자의견은 ‘매수’를 유지했다.
박유악 키움증권 연구원은 3일 보고서를 통해 SK하이닉스의 올해 1분기 실적이 시장 전망치를 상회할 것으로 예상했다. 1분기 매출액은 45조 9,000억 원, 영업이익은 32조 3,000억 원으로 각각 추정했다. 이는 시장 컨센서스인 매출 44조 5,000억 원, 영업이익 29조 8,000억 원을 웃도는 수준이다. 전 분기 대비 매출은 40%, 영업이익은 69% 증가한 수치로 제시됐다.
사업 부문별로는 D램 영업이익 25조 4,000억 원, 낸드 영업이익 6조 9,000억 원을 기록할 것으로 전망했다. 이는 각각 전 분기 대비 55%, 155% 증가한 규모다. 메모리 가격 상승과 제품 믹스 개선 효과가 실적 확대에 반영된 것으로 분석됐다.
키움증권은 범용 D램과 낸드플래시 가격 전망치를 모두 전 분기 대비 65% 상승하는 것으로 상향 조정했다. 지난 분기부터 이어진 인공지능(AI)용 메모리 수요 강세가 1분기 들어 모바일 메모리 제품인 LPDDR5x와 UFS 등의 가격 상승으로 확산되고 있다는 설명이다. 서버용 메모리 가격 강세가 모바일 제품군으로 이어지는 흐름이 나타나고 있다는 분석도 덧붙였다.
이에 따라 연간 실적 전망치도 조정했다. 올해 매출액은 230조 원, 영업이익은 170조 원으로 상향했다. D램 평균판매단가(Blended ASP) 전망치는 기존 전년 대비 67% 증가에서 86% 증가로 높였고, 낸드 가격 전망치 역시 기존 110% 증가에서 135% 증가로 조정했다.
보고서는 AI 업황의 온기가 낸드 산업으로 확산되고 있다고 진단했다. 다만 범용 메모리 가격 급등 흐름은 점차 마무리 국면에 진입하고 있다고 언급했다. 가격 상승과 수익성 개선이 설비투자(CAPEX) 확대와 출하량 증가 흐름으로 이어질 가능성도 함께 제시했다.
키움증권은 실적 추정치 상향을 반영해 SK하이닉스의 목표주가를 130만 원으로 상향 조정했으며, 투자의견 ‘매수’를 유지했다.

BEST 뉴스
-
AI Festa 2026, 코엑스서 개막…350개사 500부스 운영
사진=AI Festa 조직위원회 과학기술정보통신부 인공지능주간 공식 행사인 'AI Festa 26'이 10월 6일 서울 코엑스에서 개막했다. 행사는 8일까지 코엑스 3층 C홀과 주변 공간에서 열리며 AI 기술의 산업 적용 사례와 기업 솔루션을 소개한다. 올해 행사는 약 350개 기업이 500개 부... -
메타 AI 글라스에 네이버지도 연동…연내 도보 길안내
사진=메타 메타의 인공지능 스마트 글라스에 네이버지도의 도보 길안내가 연동된다. 메타는 한국 이용자가 안경형 기기에서 목적지를 찾고 이동 경로를 확인할 수 있도록 네이버와 협력해 연내 서비스를 제공할 계획이다. 연동 대상은 자동차 내비게이션이 아니라 착용형 기기에서 사... -
카카오, AI 모델·에이전트 안전성 평가 체계 공동 구축
사진=카카오 카카오가 인공지능안전연구소와 AI 모델과 에이전트의 위험을 점검하는 공동 평가 체계를 구축한다. 양측은 9월 28일 전략적 업무협약을 맺고 평가 수행과 도구 개발을 단계적으로 추진하기로 했다. 협약 체결식은 카카오와 인공지능안전연구소 관계자가 참석한 가운데 ... -
숨고·SK텔레콤, 휴대폰 견적 비교 브랜드관 개시
사진=숨고·SK텔레콤 생활서비스 플랫폼 숨고가 SK텔레콤과 휴대폰 구매 조건을 비교할 수 있는 전용 브랜드관을 열었다. 이용자는 매장을 방문하기 전에 온라인으로 원하는 단말기와 요금제 조건을 입력하고 판매점별 견적을 받아볼 수 있다. 서비스는 휴대폰 구매 상담을 온라인 탐... -
카카오 AI 돛 서밋, 부산서 기술·인재·창업 연결
사진=카카오 카카오가 9월 29일 부산항국제전시컨벤션센터에서 '카카오 AI 돛 Summit 26'을 열었다. 행사는 AI 기술과 인재, 산업을 연결해 지역 AI 생태계와 창업 기반을 넓히는 프로그램으로 구성됐다. 행사 장소는 부산 동구 부산항국제여객터미널 5층에 있는 BPEX로 정해졌다. ... -
한미 1,200억달러 원전 프레임워크…미국에 APR1400 최대 2기 검토
사진=웨스팅하우스 한국과 미국 정부가 미국 내 대형 원전 건설에 한국이 최대 1,200억달러를 투입하는 프레임워크를 마련했다. 구상에는 웨스팅하우스 AP1000 원전 6기와 한국형 APR1400 원전 최대 2기가 포함됐다. 원전은 미국 정부가 지정하는 연방 부지에 건설하는 방안이 검...
전체댓글 0

NEWS TOP 5

실시간뉴스
추천뉴스